- 控除上限額は年収に比例して増えるけど、なめらかな直線じゃなくて途中で「跳ねる」ポイントがあるよ
- 年収660万円あたりで所得税率が上がるから、そこから上限額の伸びが大きくなるよ
- 配偶者・子どもがいると、同じ年収でも上限額は下がるよ
結論:控除上限額は年収に比例するが、途中で伸び方が変わる
ふるさと納税の控除上限額は、年収が上がるほど増えていきますが、その伸び方は一定ではありません。
所得税率が切り替わる年収帯で、グラフの傾きが変化するポイントがあります。
この記事では、独身・共働きのケースを例に、年収別の控除上限額の目安をグラフで確認しながら、その理由を解説します。
年収別・控除上限額の推移(グラフ)
独身・共働き(配偶者控除なし)の場合の、年収別の控除上限額の目安は以下の通りです。
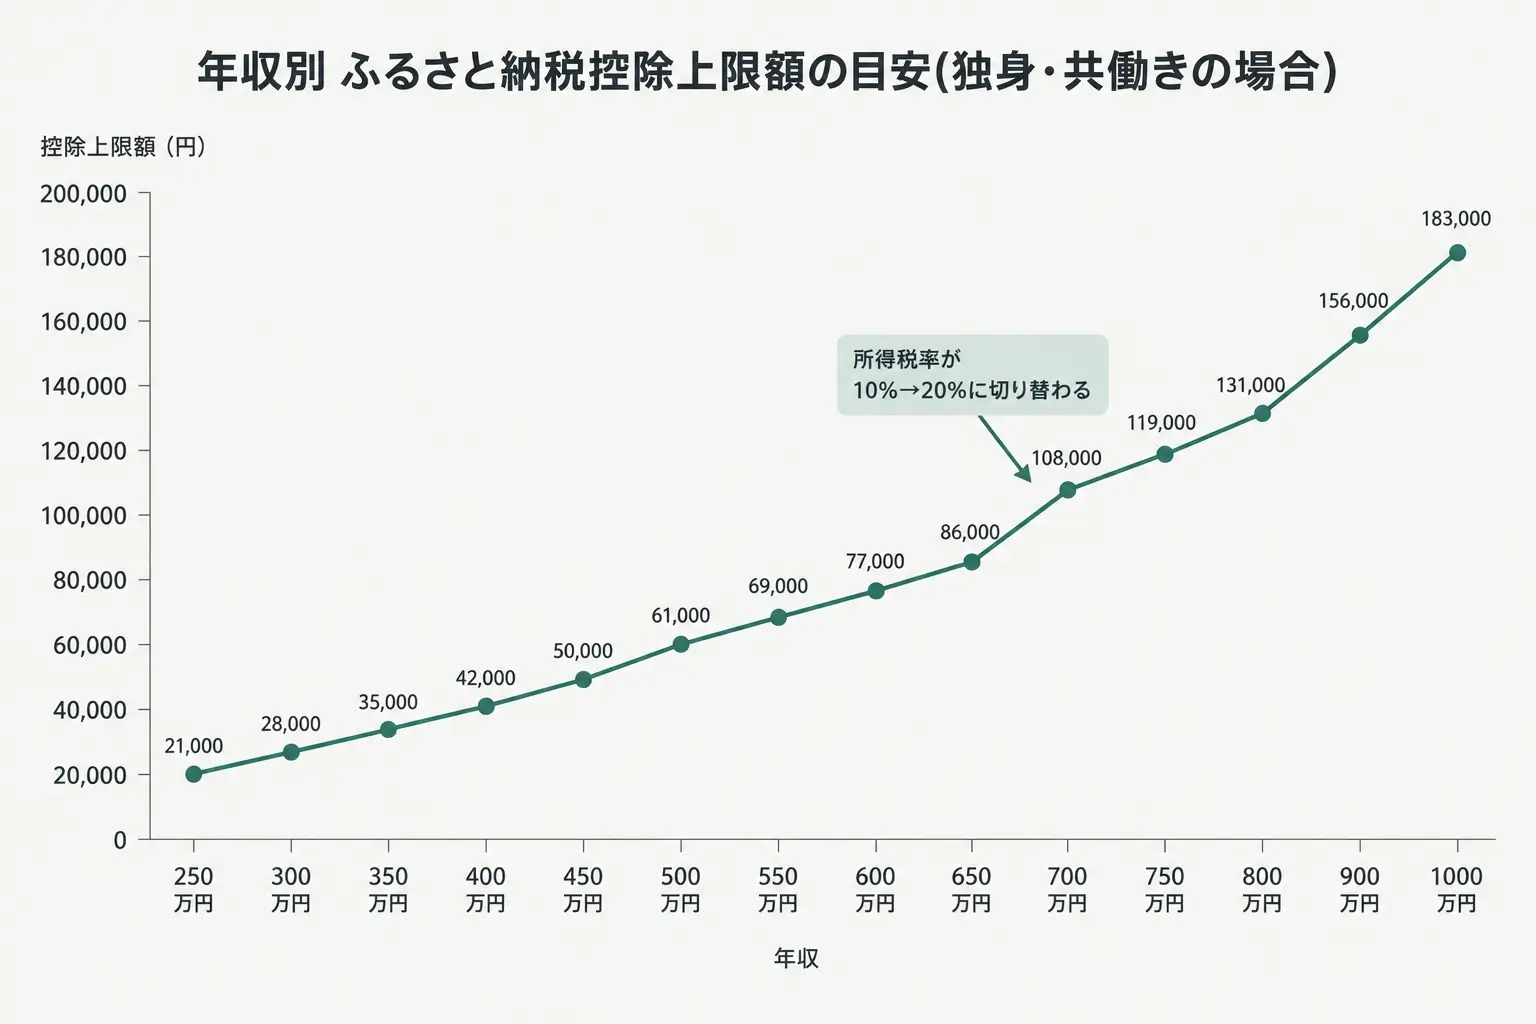
650万円から700万円のところで、グラフがぐっと急になってるのが分かるね。
グラフを見ると、年収650万円から700万円にかけて、上限額の伸びが大きくなっているのが分かります。
これは、独身の場合、年収660万〜670万円あたりで所得税率が10%から20%に切り替わることが影響しています。
所得税率が上がる年収帯を境に、控除上限額の伸び方が一段大きくなる、という特徴があります。
なぜ年収が上がると上限額も上がるのか
控除上限額は、おおまかに「住民税の所得割額 × 約20% ÷(90% − 所得税率×1.021)+ 2,000円」という式で決まります。
年収が上がるほど住民税の所得割額(課税所得の約10%)が増えるため、上限額も比例して増えていきます。
加えて、所得税率が上がる年収帯では、計算式の分母側が変化することで、上限額がより大きく伸びる仕組みになっています。
配偶者・子どもがいると、上限額は下がる
同じ年収であっても、配偶者控除や扶養控除(高校生の子など)がある場合は、課税所得が下がるため、控除上限額も下がります。
目安として、配偶者控除や扶養控除が1つ増えるごとに、上限額はおおむね1万円前後下がる傾向があります(年収帯によって変動)。
なお、中学生以下の子どもは扶養控除の対象外のため、上限額には影響しません。
同じ年収でも、家族構成によって上限額はけっこう変わるんだね。
この早見表・グラフをそのまま使う際の注意点
このグラフは「給与収入のみ・他の控除なし・30歳・協会けんぽ(東京)」という前提で試算した目安です。
住宅ローン控除・医療費控除・iDeCoの掛金控除がある場合や、年の途中で年収が大きく変わった場合は、実際の上限額がグラフより下がることがあります。
目安として使う場合も、上限ぴったりを狙うのではなく、少し余裕を持たせて寄付額を決めることをおすすめします。
よくある質問
まとめ
ふるさと納税の控除上限額は、年収が上がるほど増えていきますが、所得税率が切り替わる年収帯を境に伸び方が変わるという特徴があります。グラフで視覚化すると、この「跳ねるポイント」が分かりやすくなります。
ただし、このグラフはあくまで一般的な前提での目安であり、住宅ローン控除や医療費控除がある場合は実際の上限額が下がることがあるため、余裕を持った寄付額を心がけましょう。
※この記事の金額は一般的な前提にもとづく目安です。正確な上限額は、源泉徴収票をもとに各自治体・寄付サイトの公式シミュレーションでご確認ください。
※本コンテンツにはAIにより生成された文章・画像が含まれています。
※掲載内容については正確性・最新性を保証するものではありません。